
Logiciel de trésorerie : comparatif et critères de choix
 Margot
•
30 octobre 2026
Quand la visibilité sur vos encaissements vacille, chaque décision devient plus délicate. Un outil de gestion de trésorerie représente alors un allié concret pour suivre les flux, anticiper les tensions et piloter vos choix avec davantage de sérénité. Il structure les données financières, facilite la lecture du cash disponible et permet de réagir avant qu’un retard de paiement ne déséquilibre votre mois. En 2026, cette approche est essentielle pour gagner du temps, sécuriser vos arbitrages et garder une vision claire de votre activité.
Le bon outil de gestion de trésorerie ne se choisit pas au hasard : il doit correspondre à votre rythme, à votre niveau de maturité et à vos besoins réels. Entre un simple suivi quotidien et un vrai pilotage financier, l’écart peut être énorme. C’est précisément ce comparatif qui vous aide à trier les options, à comprendre leurs avantages et à repérer la solution la plus adaptée avant d’investir.
Comparatif des meilleures solutions de pilotage de cash
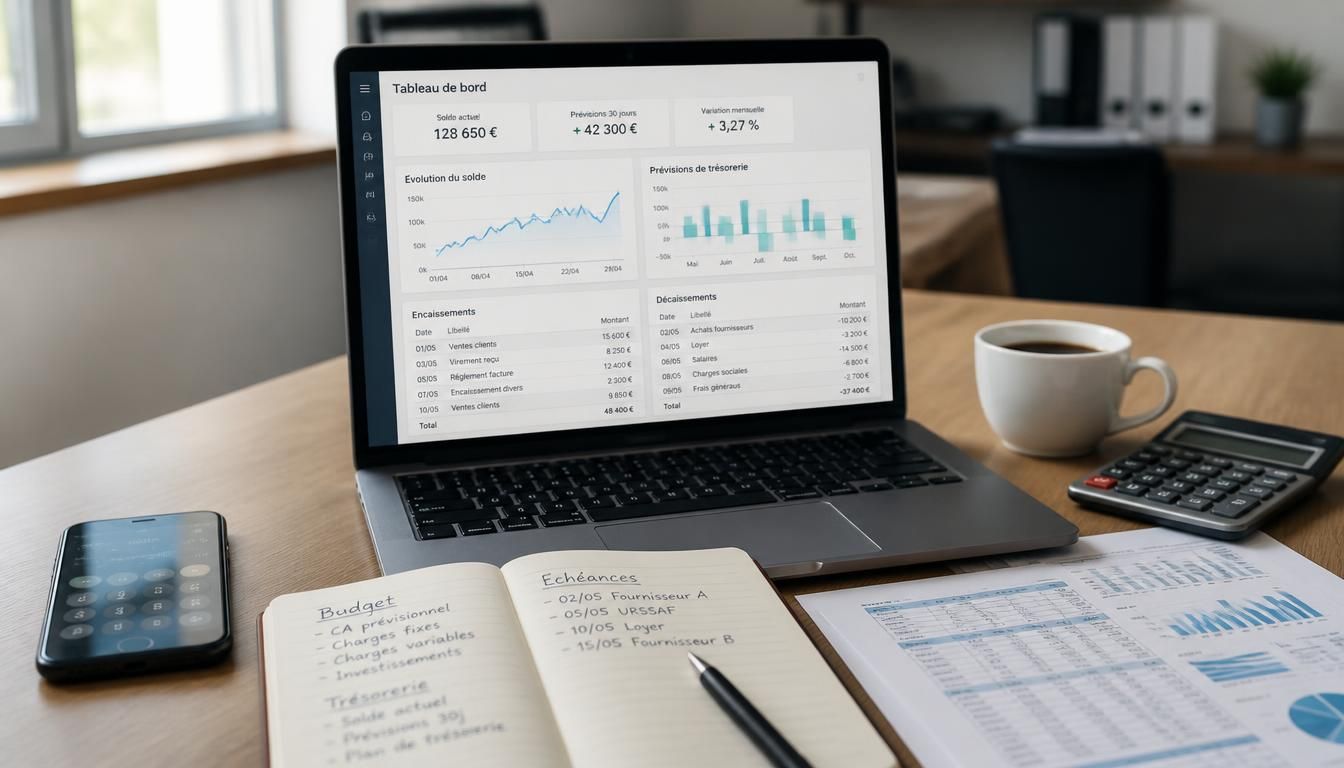
Pour comparer une trésorerie efficacement, commencez par regarder la profondeur du logiciel et la clarté du tableau de bord. Une solution pensée pour une PME n’a pas le même niveau qu’un logiciel plus complet, et c’est souvent là que se joue le bon choix. Selon votre besoin, vous pouvez viser un outil simple, un logiciel plus analytique ou une solution orientée prévision. Le prix compte, bien sûr, mais l’utilisation quotidienne pèse tout autant. Vous pourriez également être intéressé par logiciel de comptabilité pme.
Voici les critères qui font vraiment la différence : 1. lisibilité des données de trésorerie, 2. qualité des prévisions, 3. automatisation des flux, 4. intégrations bancaires et comptables, 5. rapport prix/fonctionnalité. Une entreprise qui gère plusieurs comptes n’a pas le même besoin qu’une PME mono-site, et un dirigeant qui veut décider vite n’attend pas la même chose d’un logiciel qu’un contrôleur financier. Pour aller plus loin, lisez tableau de trésorerie prévisionnel.
- Une TPE avec peu de flux cherchera surtout une solution simple pour sa trésorerie.
- Une PME en croissance voudra un logiciel capable de suivre la trésorerie au jour le jour.
- Une entreprise plus structurée privilégiera un outil avec davantage de fonctionnalité.
- Si votre besoin est surtout la visibilité, choisissez une solution très lisible.
- Si votre besoin est l’anticipation, choisissez un logiciel plus financier.
En pratique, le meilleur outil n’est pas le plus riche, mais celui qui transforme vos données de trésorerie en décisions utiles, sans alourdir votre travail.
Comment choisir selon la taille et la maturité de votre entreprise
Le bon choix dépend d’abord de votre structure. Une petite entreprise n’a pas les mêmes attentes qu’un grand groupe, et une PME en phase de croissance n’a pas encore la même maturité de trésorerie qu’une société déjà très organisée. Si vous dirigez une entreprise de dix salariés, vous cherchez souvent un outil rapide, lisible et simple à adapter. Si vous pilotez une structure plus complexe, la gestion de trésorerie doit aussi couvrir plusieurs entités, plusieurs comptes et plusieurs niveaux de décision.
Quatre profils reviennent souvent : 1. la TPE qui veut juste sécuriser son cash, 2. la PME qui veut structurer sa trésorerie, 3. l’entreprise en croissance qui doit adapter son suivi, 4. le grand groupe qui attend une vision consolidée. Le dirigeant d’une PME choisira souvent un outil idéal pour démarrer vite, tandis qu’un dirigeant plus expérimenté cherchera une solution capable d’adapter ses scénarios.
Pour décider, regardez trois points : la structure de vos flux, le niveau de gestion attendu et votre besoin de pilotage financier. Plus la trésorerie devient stratégique, plus l’outil doit adapter ses fonctions à votre organisation. Une PME familiale de Nantes peut se contenter d’un suivi simple au début, alors qu’une entreprise industrielle près de Lyon aura besoin d’un cadre plus robuste. Le bon choix, c’est celui qui suit votre maturité sans vous ralentir. En complément, découvrez suivi du contrôle de gestion.
Ce que valent vraiment l’ergonomie et la prise en main
Un bon logiciel ne se juge pas seulement à ses promesses, mais à la vitesse à laquelle vous pouvez l’utiliser sans aide. Si l’interface est confuse, la trésorerie perd en lisibilité et votre équipe décroche. À l’inverse, un logiciel clair réduit le temps de prise en main et aide le dirigeant à trancher plus vite. La vraie question est simple : combien de temps faut-il pour comprendre le tableau de bord, saisir une donnée et lire la trésorerie du jour ?
Six points comptent vraiment : 1. une interface claire, 2. une utilisation fluide, 3. des libellés en français, 4. un accès rapide aux chiffres clés, 5. une fonctionnalité visible sans détour, 6. une courbe d’apprentissage courte. Un outil bien pensé fait gagner du temps dès la première semaine, alors qu’un logiciel trop dense peut en faire perdre pendant des mois.
Imaginez Julie, dirigeante d’une PME de Bordeaux : en quinze minutes, elle doit vérifier sa trésorerie avant une réunion. Si l’interface lui montre immédiatement les soldes, les écarts et les alertes, la décision devient simple. Sinon, elle hésite, revient en arrière et perd un temps précieux. C’est souvent là que se joue la différence entre un outil utile et une solution réellement adoptée.
Connexion bancaire, flux automatiques et fiabilité des données
La qualité d’un suivi de trésorerie dépend d’abord de la fiabilité des flux bancaires. Si la connexion bancaire est instable, la donnée devient moins utile et votre vision perd en précision. Un bon système doit automatiser la récupération des mouvements, consolider les comptes et limiter les ressaisies. C’est ce qui garantit une lecture plus propre de la trésorerie et réduit les erreurs humaines.
Pour juger une automatisation, vérifiez cinq points : 1. la fréquence de mise à jour, 2. la qualité de la source bancaire, 3. la stabilité de la banque connectée, 4. la cohérence de chaque donnée, 5. la visibilité sur les flux en attente. Un système fiable doit aussi automatiser les rapprochements simples et signaler les écarts. Quand la banque transmet les flux en quasi réel, la trésorerie devient beaucoup plus lisible.
| Source de donnée | Apport pour la trésorerie |
|---|---|
| Connexion bancaire | Mise à jour rapide des flux réels |
| Export comptable | Vision plus structurée des écritures |
| Facturation | Suivi des encaissements attendus |
| ERP | Consolidation des flux d’activité |
Un outil bien connecté transforme un simple relevé en cockpit de pilotage. Vous voyez mieux les mouvements, vous automatisez davantage et vous gardez une trésorerie plus fiable au quotidien.
Prévisions, scénarios et anticipation des tensions de cash
Une bonne prévision ne sert pas seulement à regarder demain, elle sert à décider aujourd’hui. Quand vos encaissements glissent de dix jours, la trésorerie peut se tendre très vite. C’est là qu’un outil avec prévision devient précieux : il vous aide à visualiser le cash à venir, à comparer plusieurs scénarios et à repérer l’alerte avant le blocage. Sans visibilité, la décision arrive trop tard.
Les cinq scénarios les plus utiles sont souvent les mêmes : 1. hausse des ventes, 2. retard client de 15 jours, 3. investissement exceptionnel, 4. baisse d’activité saisonnière, 5. embauche prévue. Chaque prévision doit montrer l’effet sur la liquidité et déclencher une alerte si le cash descend sous le seuil défini. Le bon outil financier ne promet pas l’exactitude parfaite, mais il améliore nettement la visibilité.
Prenons un cas simple : une PME de services attend 48 000 euros d’encaissements, mais 20% sont décalés au mois suivant. Sans prévision, le dirigeant pense être confortable. Avec une prévision claire, il voit tout de suite la tension de cash et peut arbitrer : reporter une dépense, négocier un délai ou sécuriser une ligne de liquidité. C’est cette capacité d’anticipation qui change la donne.
Intégrations avec l’ERP, la comptabilité et les autres briques du système
Un bon outil ne vit jamais seul. Il doit s’intégrer à votre système pour éviter les doubles saisies et garder une donnée cohérente. Quand la trésorerie dialogue avec l’erp, la comptabilité et la facturation, la lecture devient plus fiable et les équipes gagnent du temps. Sans intégration, même un bon logiciel finit par créer des frictions dans l’entreprise.
Les quatre intégrations prioritaires sont généralement : 1. l’erp, 2. le logiciel comptable, 3. la facturation, 4. les banques. Chaque intégration doit permettre une donnée propre, une source identifiable et une structure stable. Dans une entreprise de distribution, par exemple, l’erp alimente les ventes, la comptabilité suit les écritures et le module de trésorerie consolide l’ensemble. C’est ce maillage qui rend la finance plus lisible.
Vérifiez aussi la compatibilité technique : API disponible, fréquence de synchronisation, qualité des champs importés et gestion des doublons. Un système bien intégré permet d’automatiser une partie du travail sans perdre en contrôle. Si votre structure grandit, cette intégration devient presque aussi importante que la fonctionnalité elle-même, car elle conditionne la fiabilité du pilotage.
Prix, rapport qualité-prix et limites à surveiller avant de trancher
Le prix attire toujours l’attention, mais il ne suffit pas à juger une solution. Un logiciel peu cher peut coûter plus cher en temps perdu, alors qu’un outil plus complet peut offrir un meilleur retour. Pour la trésorerie, le vrai sujet est le coût total : abonnement, paramétrage, formation, support et éventuelles options. Si votre entreprise grandit, le prix doit aussi évoluer avec votre besoin. Pour approfondir ce sujet, consultez notre guide sur logiciel de gestion entreprise.
Six limites reviennent souvent : 1. un coût caché de mise en route, 2. une utilisation trop complexe, 3. une solution trop rigide, 4. un manque d’intégrations, 5. des prévisions peu fiables, 6. un support trop lent. Un grand groupe peut absorber un prix plus élevé, mais une PME doit surveiller le rapport financier sur plusieurs mois. Un logiciel à 79 euros par mois n’est pas forcément meilleur qu’un autre à 149 euros si la trésorerie y gagne en clarté.
Regardez donc la valeur créée, pas seulement le tarif affiché. Si l’outil permet d’économiser deux heures par semaine, de réduire les erreurs et d’améliorer la décision, il peut offrir un excellent rapport qualité-prix. À l’inverse, une solution séduisante mais peu utilisée devient vite un inconvénient plus qu’un atout.
Les recommandations finales selon votre profil d’achat
Si vous voulez choisir vite, partez de votre besoin réel. Une PME en démarrage n’a pas besoin du même niveau de trésorerie qu’un grand groupe multi-sites. Le bon outil doit vous donner de la visibilité, simplifier la gestion et aider le dirigeant à décider sans se perdre dans les menus. Dans bien des cas, la meilleure solution est celle que votre équipe adoptera vraiment.
Voici cinq recommandations simples : 1. pour une PME, choisissez une solution claire et rapide, 2. pour un grand groupe, choisissez un outil capable de consolider la trésorerie, 3. pour un dirigeant pressé, privilégiez la visibilité immédiate, 4. pour une structure en croissance, choisissez une solution qui peut évoluer, 5. pour un besoin très précis, gardez une gestion légère mais fiable. Une bonne décision doit aussi automatiser ce qui peut l’être sans perdre le contrôle.
Au final, la meilleure lecture reste simple : quel outil pour quel besoin ? Si votre priorité est la visibilité, prenez une solution orientée tableau de bord. Si votre priorité est l’anticipation, choisissez un outil plus prévisionnel. Si votre priorité est la structure, optez pour un système plus complet. C’est ainsi que vous sécurisez votre trésorerie et que vous choisissez avec confiance.
FAQ – Questions fréquentes sur le choix d’une solution de pilotage financier
Quel type de solution convient le mieux à une petite entreprise ?
Pour une petite entreprise, une solution simple, rapide à déployer et facile à lire est souvent la meilleure. Vous cherchez surtout à suivre la trésorerie sans perdre de temps ni complexifier votre quotidien.
Quels critères regarder en priorité avant de choisir un logiciel ?
Regardez d’abord la qualité des données, la facilité d’utilisation, la prévision, l’intégration bancaire et le prix. Un bon logiciel doit répondre à votre besoin réel, pas seulement afficher beaucoup de fonctions.
Une connexion bancaire suffit-elle pour piloter sa trésorerie ?
Elle aide beaucoup, mais elle ne suffit pas toujours. La connexion bancaire donne une bonne visibilité, mais il faut aussi des scénarios, des alertes et une bonne lecture des flux pour décider correctement.
Faut-il privilégier la simplicité ou les fonctionnalités avancées ?
Si votre équipe est réduite, la simplicité prime souvent. Si votre trésorerie est plus complexe, des fonctions avancées deviennent utiles. Le bon équilibre dépend de votre temps disponible et de votre besoin quotidien.
Comment comparer deux outils sans se tromper ?
Testez-les sur un même cas concret : saisie, lecture des soldes, prévision et export. Comparez aussi le temps gagné, la clarté du logiciel et la qualité de la décision qu’il vous permet de prendre.
Quelles intégrations sont vraiment utiles au quotidien ?
Les plus utiles sont souvent la banque, la comptabilité, la facturation et l’erp. Elles évitent les ressaisies, fiabilisent la donnée et améliorent la visibilité sur la trésorerie en temps réel.
À partir de quand une entreprise a-t-elle besoin d’un outil plus complet ?
Dès que la trésorerie devient difficile à suivre manuellement, qu’il y a plusieurs comptes ou que les prévisions prennent trop de temps. Plus l’entreprise grandit, plus un système complet devient pertinent pour diriger sereinement.

Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie