
Quel compte utiliser pour comptabiliser une amende
 Margot
•
26 octobre 2026
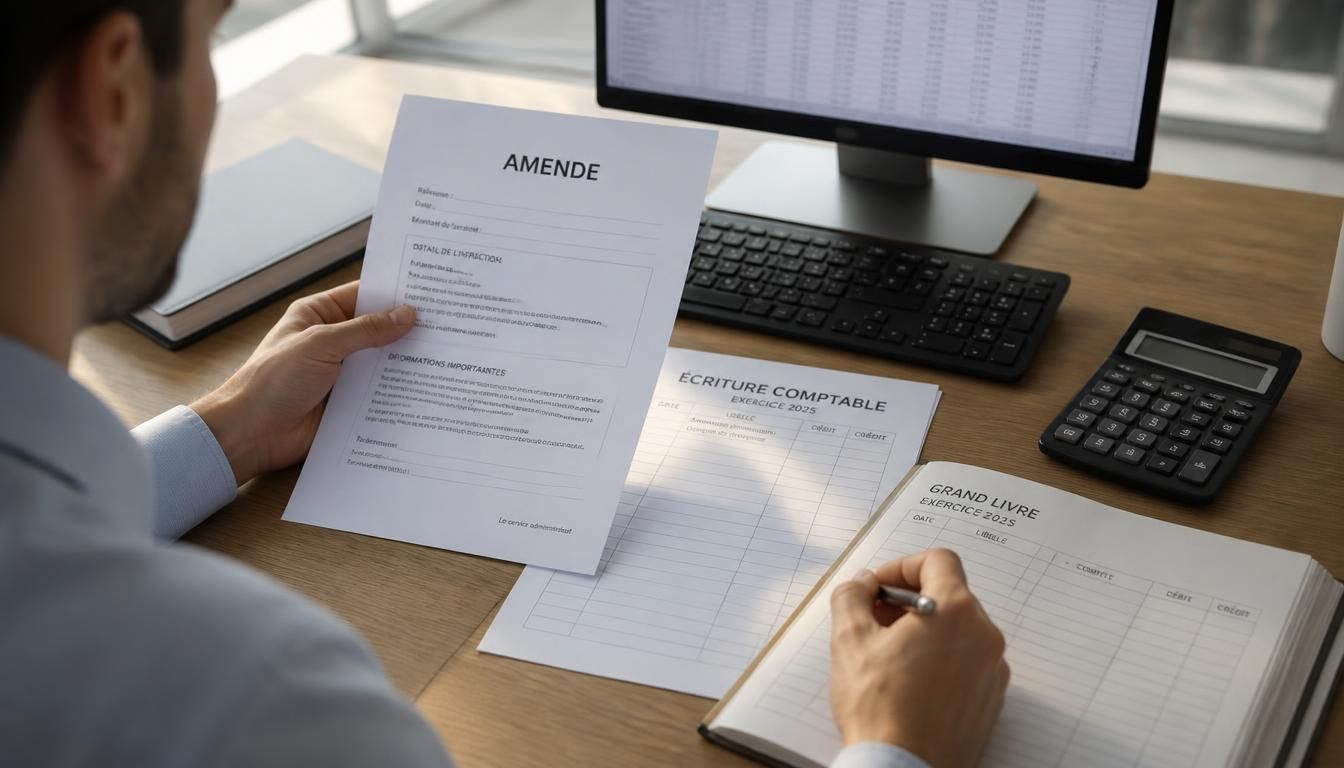
Quand une entreprise reçoit une sanction, le bon enregistrement comptable évite vite les mauvaises surprises à la clôture. Le compte comptable amende 2025 représente alors le repère à connaître pour classer correctement la somme, comprendre son effet sur le résultat et sécuriser le traitement fiscal. Bien utilisé, il facilite la lecture des charges, limite les reclassements inutiles et aide à garder des écritures cohérentes avec le plan en vigueur. Vous gagnez ainsi du temps, tout en réduisant les risques d’erreur au moment de passer les écritures.
Pour aller droit au but, le bon compte comptable pour une amende en 2025 dépend surtout de la nature de la sanction et de son traitement fiscal. Ce guide explique quoi enregistrer, comment libeller l’écriture et quelles confusions éviter, sans alourdir la gestion quotidienne. Une mauvaise charge peut fausser le résultat.
Quel compte utiliser pour enregistrer une sanction en 2025 ?
Le principe reste simple : on classe l’amende selon son origine, puis on vérifie le compte de charge adapté. Pour une entreprise, l’idée n’est pas de “faire passer” la dépense, mais de la ranger au bon endroit dans le compte. Une amende administrative, une pénalité de retard ou une sanction fiscale ne se lisent pas de la même manière, même si elles pèsent toutes sur le résultat. En pratique, le traitement comptable doit rester cohérent avec le plan 2025 et avec la pièce justificative. Exemple d’écriture : débit d’un compte de charge, crédit du compte bancaire au paiement.
- amende liée à une infraction : charge à isoler clairement
- pénalité de retard : traitement distinct selon l’origine
- contravention : suivi séparé si elle concerne l’activité
- sanction fiscale : contrôle du caractère fiscal avant saisie
| Nature | Lecture comptable |
|---|---|
| amende | charge liée à une infraction |
| pénalité | coût de retard ou de non-respect |
| contravention | sanction souvent ponctuelle |
| sanction fiscale | impact fiscal à vérifier |
Dans le cadre du compte comptable amende 2025, l’essentiel est de garder une logique stable : même nature, même traitement, même libellé. Cela évite les corrections tardives au moment de l’arrêté.
La réponse simple avant d’entrer dans le détail
Une amende se traite comme une charge identifiable, pas comme un simple oubli administratif. Le bon compte dépend de la sanction et de son effet fiscal. Si vous hésitez, partez du principe qu’une sanction ponctuelle ne doit pas être noyée dans une autre charge courante. La différence entre charge courante et charge exceptionnelle reste utile pour comprendre le classement et éviter les confusions dès la saisie.
Comment distinguer le bon traitement selon le type de sanction
Une amende administrative se rattache souvent à une obligation non respectée, tandis qu’une pénalité de retard vise surtout le dépassement d’échéance. La contravention routière, elle, demande un examen particulier si elle concerne un véhicule de société. Côté comptable, l’écriture doit rester lisible : un libellé précis, un montant vérifié et une pièce jointe claire. Évitez les mentions vagues comme “divers” ou “frais exceptionnels”, car elles brouillent la lecture et compliquent le contrôle ultérieur.
Ce que la réforme du plan comptable change vraiment
La réforme a surtout changé la manière de lire les charges et de les rattacher à leur origine. Dans l’ancien plan, beaucoup de praticiens s’appuyaient sur des automatismes hérités des usages antérieurs. Le nouveau repère demande plus de vigilance, car la classe de charges doit être lue avec une logique plus fine. Pour l’amende, cela signifie qu’on ne se contente plus d’un réflexe historique : on vérifie le bon compte, le bon événement et la bonne trace dans le dossier. Cette réforme influence aussi le résultat, car une charge mal classée peut fausser la présentation du compte de résultat.
- la réforme impose une lecture plus cohérente des charges
- le plan de comptes doit être mis à jour dans le logiciel
- l’ancien réflexe de saisie peut devenir trompeur
- la nouvelle version demande un contrôle plus rigoureux
- chaque événement exceptionnel doit être documenté
En 2025, une amende ne doit plus être enregistrée par habitude, mais par cohérence avec la version actuelle du plan. Cela sécurise le résultat et facilite la révision.
Pourquoi l’ancien repère ne suffit plus
L’ancien plan rassurait parce qu’il offrait des automatismes simples : on saisissait vite, sans trop se poser de questions. Avec la réforme, ce confort disparaît partiellement. Le même événement ne se lit plus forcément au même endroit, surtout dans une classe de charges où les repères ont évolué. L’enjeu est donc de passer d’une logique réflexe à une logique de contrôle, plus lente mais plus sûre.
Les effets concrets sur la lecture des charges
Dans la nouvelle version, une charge exceptionnelle mal rangée peut brouiller le résultat et donner une lecture moins fiable du produit net. Le bon réflexe consiste à vérifier la catégorie, puis à comparer avec le paramétrage du logiciel comptable. Si un ancien raccourci subsiste, mieux vaut le corriger avant la clôture pour éviter un reclassement manuel.
Comment passer l’écriture sans se tromper
Pour enregistrer correctement une amende, commencez par identifier le dossier et la pièce reçue. Ensuite, vérifiez le montant, la date de l’événement et le caractère courant ou non de la dette. Troisième étape : choisissez le modèle de saisie adapté dans votre logiciel, puis libeller l’écriture de façon explicite. Enfin, contrôlez la créance ou la dette restante si le règlement n’est pas immédiat. L’objectif est simple : pouvoir partir d’un document clair et arriver à une écriture lisible, sans ambiguïté sur le montant net à comptabiliser.
- identifier l’origine de la sanction
- vérifier le montant exact à enregistrer
- choisir le bon modèle de saisie
- libeller l’écriture avec précision
Exemple au journal : débit du compte de charge, crédit du compte bancaire si le paiement est immédiat. Si le règlement est différé, la dette reste visible jusqu’au paiement. Le dossier doit conserver la preuve du montant et la référence de la décision. Ce schéma évite les écarts entre le net comptable et le suivi courant.
Le schéma d’écriture le plus lisible
Le modèle le plus simple consiste à saisir le montant exact au débit du compte de charge concerné, puis à créditer le compte de banque ou de tiers selon le cas. Si vous avez une dette à régler plus tard, gardez la trace de la créance correspondante dans le suivi courant. Le contrôle du montant reste essentiel : une différence de quelques euros peut suffire à créer un écart à la clôture.
Les pièces à garder dans le dossier
Conservez dans le dossier la décision reçue, la preuve de paiement et un justificatif interne de validation. Ces documents permettent de libeller correctement l’écriture et de retrouver l’actif net concerné si la sanction s’inscrit dans une opération plus large. Avant clôture, vérifiez que tout est rangé dans la rubrique courante prévue par votre procédure documentaire.
Cas pratiques et erreurs à éviter dans la vie réelle
Dans la vie réelle, les erreurs viennent souvent d’un mélange entre amende personnelle et charge d’entreprise. Prenons cinq cas fréquents : amende administrative reçue après un contrôle, contravention routière liée à un véhicule de société, pénalité fiscale pour retard, majoration sur impôt, puis sanction liée à une obligation déclarative. Dans chaque cas, la question n’est pas seulement “combien ?”, mais “qui supporte la charge ?”. Si l’entreprise paie pour un salarié, le traitement change. Si le dirigeant règle personnellement, l’entreprise ne doit pas toujours reprendre l’opération comme une charge déductible. La vigilance est donc double : comptable et fiscale.
- confondre une amende de l’entreprise avec une dépense personnelle
- classer une majoration de retard dans le mauvais compte
- traiter un don comme une immobilisation ou l’inverse
- oublier l’impact d’une cession sur la sanction reçue
- négliger la participation ou l’indemnité liée à l’opération
| Erreur fréquente | Bon réflexe |
|---|---|
| amende personnelle | ne pas la faire supporter à l’entreprise |
| pénalité fiscale | vérifier le traitement de l’impôt |
| majoration | contrôler le retard et la cause |
| don ou immobilisation | séparer les natures d’opération |
Pour limiter les mauvaises imputations, gardez une règle simple : même sanction, même logique de saisie, même contrôle fiscal. Une entreprise gagne à documenter chaque cas, surtout quand une amende se répète.
Quand l’amende concerne un salarié ou le dirigeant
Si le salarié reçoit lui-même la sanction, elle reste en principe personnelle et ne devient pas automatiquement une charge de l’entreprise. L’amende n’est déductible que si la règle interne et la nature de l’opération le permettent, ce qui doit être justifié clairement. En cas de refacturation, gardez une trace écrite pour expliquer le traitement au dossier.
Les situations qui génèrent le plus d’erreurs
Les erreurs les plus fréquentes viennent d’une majoration oubliée, d’un retard mal suivi ou d’un impôt mal rapproché. Beaucoup de dossiers se compliquent aussi quand un don est mélangé à une immobilisation, alors que les natures comptables sont différentes. Le bon réflexe : vérifier la cause, le montant et le circuit de validation avant la saisie finale.
FAQ – Questions fréquentes sur le traitement comptable d’une amende
Quel traitement retenir pour une amende payée par l’entreprise ?
On retient une charge clairement identifiée, avec un libellé précis et une pièce de dossier à l’appui. Le traitement fiscal doit être vérifié avant validation.
Faut-il encore utiliser l’ancien compte après la réforme ?
Non, la réforme impose de contrôler le nouveau repère et d’éviter les automatismes hérités de l’ancien plan. En cas de doute, vérifiez la version du paramétrage comptable.
Quelle différence entre amende, pénalité et contravention ?
L’amende sanctionne une infraction, la pénalité vise souvent un retard, et la contravention renvoie à une infraction de nature précise. Le traitement comptable varie selon l’origine.
Comment vérifier le bon libellé dans le dossier comptable ?
Relisez la pièce, comparez avec le modèle interne et validez le libellé avant enregistrement. Un dossier bien tenu évite les corrections en fin d’exercice.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité