
Plan comptable français en PDF : lire et utiliser
 Margot
•
25 octobre 2026
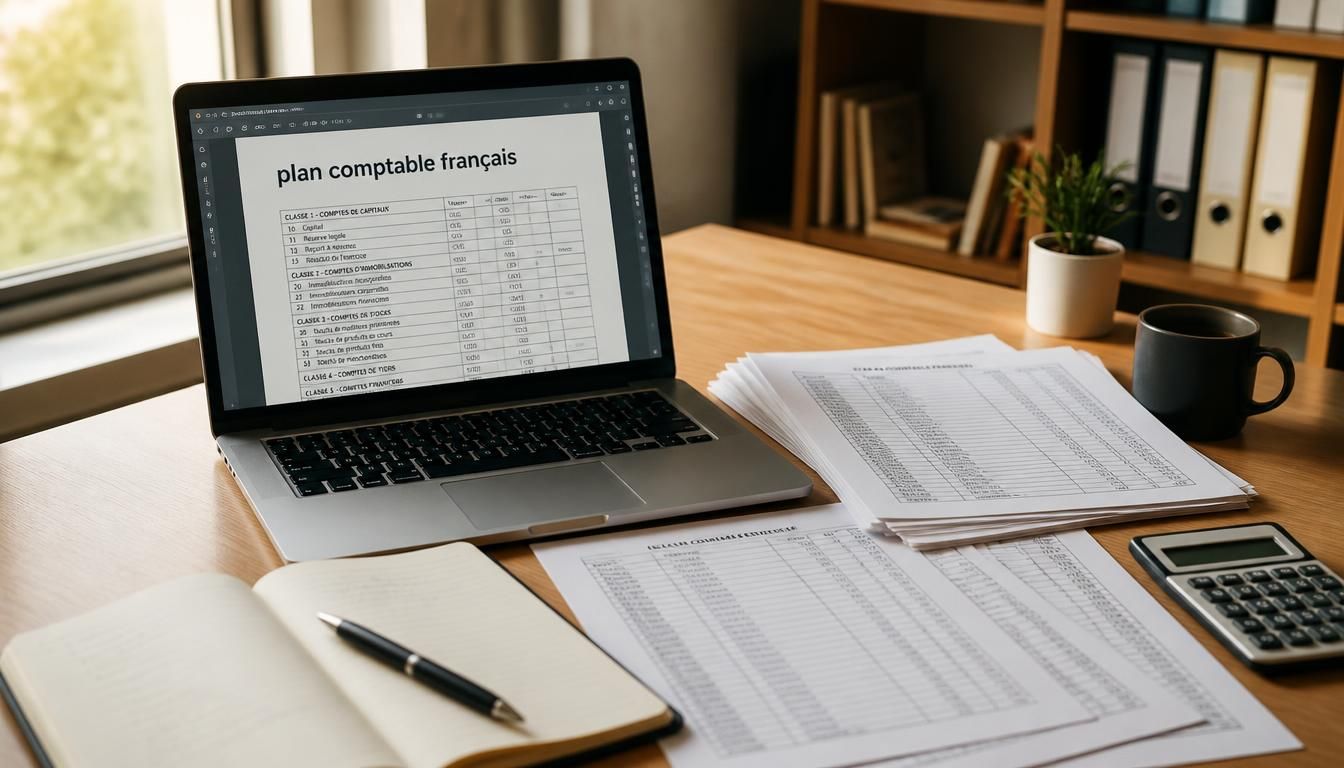
Comprendre la comptabilité sans se perdre dans les numéros, c’est souvent ce qui rassure le plus quand on débute. Un document clair permet de retrouver vite les comptes utiles au quotidien, de classer les opérations sans hésitation et de garder le cap même quand les écritures s’accumulent. Le plan comptable en France au format PDF sert précisément à cela : offrir une lecture simple, fiable et consultable hors ligne. Il reste utile aux débutants comme aux professionnels, car il facilite le classement, la lecture des classes et la consultation rapide à tout moment.
Dans un contexte réglementaire français, ce support aide aussi à mieux comprendre la logique des comptes, à vérifier une écriture et à naviguer plus sereinement dans un plan structuré. Si vous cherchez une ressource pratique, vous trouverez ici un guide pédagogique pour lire, utiliser et télécharger un document fiable, avec des repères concrets pour avancer sans vous perdre. Et si vous vous demandez par où commencer, la réponse est simple : par une méthode claire, des classes bien identifiées et quelques réflexes de lecture.
Comprendre le rôle du référentiel comptable français
Le référentiel comptable français, souvent résumé par le pcg, donne une base commune à toute entreprise qui veut tenir une comptabilité cohérente. Ce plan général organise les comptes de façon logique et légalement encadrée, ce qui évite les interprétations floues. Pour vous, cela change tout : chaque opération trouve sa place, chaque écriture devient plus lisible et la gestion gagne en sécurité. Dans un environnement comptable français, ce cadre reste essentiel pour comprendre les obligations, le droit applicable et la publication des états financiers. En complément, découvrez reforme plan comptable.
Le pcg n’est pas seulement un texte de principe. C’est un document de travail qui aide à comprendre comment classer les flux, suivre l’activité et préparer les synthèses comptables. Quand une entreprise s’appuie sur ce plan comptable général, elle réduit les erreurs et gagne du temps. Le cadre légal, soutenu par le règlement comptable, sert donc de repère essentiel pour les équipes, les dirigeants et les personnes qui veulent comprendre la logique comptable sans se noyer dans les détails. Pour approfondir ce sujet, consultez notre guide sur plan comptable compte.
Pourquoi ce cadre est indispensable
Sans cadre commun, la lecture des comptes deviendrait vite confuse. Le plan comptable français permet d’unifier les pratiques, de comparer les écritures et de suivre une méthode stable d’un exercice à l’autre. C’est aussi ce qui rend le travail comptable plus fiable : le même compte désigne la même nature d’opération, quel que soit le dossier. Pour une entreprise, ce repère est essentiel, car il soutient la cohérence comptable et sécurise la préparation des documents de synthèse. Pour aller plus loin, lisez pcg2025.
À qui s’adresse ce référentiel
Ce référentiel s’adresse à toute entreprise, mais aussi aux indépendants, aux étudiants et aux professionnels qui veulent comprendre la logique comptable française. Le plan général devient alors un support d’apprentissage autant qu’un outil de gestion. Il aide à lire les classes, à identifier les comptes utiles et à relier chaque opération à sa bonne catégorie. Pour une activité quotidienne, ce cadre légal reste essentiel, car il facilite la saisie, le contrôle et la compréhension des états comptables. Vous pourriez également être intéressé par plan comptable classe 6.
- Il structure le travail comptable autour de classes cohérentes et faciles à suivre.
- Il aide l’entreprise à classer chaque opération dans le bon compte général.
- Il rend la lecture comptable plus simple pour les débutants comme pour les pros.
- Il soutient la gestion quotidienne en limitant les erreurs de classement.
- Il offre un cadre légal essentiel pour comprendre les obligations françaises.
Lire une nomenclature sans se tromper
Quand on ouvre un plan comptable, le premier réflexe consiste à repérer la classe avant de lire le code. C’est là que tout devient plus simple. La numérotation suit une logique comptable précise, et chaque chiffre donne un indice sur la nature du compte. Pour vous repérer sans stress, pensez à ce plan comme à une carte : la classe indique la grande famille, puis le code affine la recherche. Cet outil de lecture facilite la compréhension du bilan et du résultat.
Dans une ressource comptable bien construite, les chiffres ne sont pas là pour compliquer la vie, mais pour faciliter la navigation. Une classe regroupe les comptes du même ensemble, et le code permet d’aller du général au particulier. Vous gagnez ainsi un outil pratique pour trouver rapidement la bonne ressource. Dans l’activité comptable, ce document devient vite un allié : il aide à lire un compte, à vérifier un intitulé et à relier chaque écriture au bon résultat.
Comment reconnaître une classe de comptes
Une classe se repère d’abord par son premier chiffre. Dans le plan comptable, ce chiffre donne la famille principale : bilan, gestion, charges ou produits. Cette logique est très utile quand vous consultez un document français général, car elle réduit immédiatement le champ de recherche. Pour comprendre, retenez qu’une classe n’est pas un détail isolé, mais une porte d’entrée vers tout un ensemble de comptes comptables liés entre eux. C’est un outil simple, mais redoutablement efficace.
Comment interpréter un numéro de compte
Un numéro de compte se lit de gauche à droite. Le premier chiffre situe la classe, puis les suivants précisent la nature exacte de l’opération. Ce code comptable sert à classer sans ambiguïté, que l’on parle d’un bilan ou d’un résultat. Si vous cherchez une ressource claire, retenez cette règle : plus le numéro est détaillé, plus le compte est précis. C’est ce qui facilite la lecture comptable et accélère la recherche dans le plan.
- Commencez toujours par identifier la classe du compte recherché.
- Utilisez le premier chiffre comme repère de navigation comptable.
- Descendez ensuite vers le code plus précis pour affiner la recherche.
- Vérifiez si le compte concerne le bilan ou le résultat.
Les grandes familles de comptes à connaître
Dans le plan comptable, les grandes familles de comptes suivent une logique simple : bilan d’un côté, résultat de l’autre. Pour une entreprise, cette organisation est essentielle, car elle permet de distinguer ce qui appartient au patrimoine et ce qui relève de l’activité courante. La classe 1 couvre les capitaux, la classe 2 les immobilisations, la classe 3 les stocks, la classe 4 les tiers, la classe 5 la trésorerie, la classe 6 les charges et la classe 7 les produits. Cette structure comptable pratique aide à comprendre la valeur suivie par chaque compte.
Si vous débutez, retenez surtout que chaque classe a un rôle précis dans le bilan ou dans le résultat. Une immobilisation, un stock ou une charge n’occupent pas la même place dans la lecture comptable. Le plan devient alors plus lisible, parce que l’on sait où chercher. Cette logique est essentielle pour éviter les confusions entre valeur durable, valeur consommée et valeur produite. En pratique, la bonne classe fait gagner du temps et sécurise l’écriture comptable.
Les comptes de bilan à repérer d’abord
Les comptes de bilan décrivent ce que l’entreprise possède, doit ou finance. On y trouve notamment les immobilisations, les stocks, les créances, les dettes et la trésorerie. Dans une lecture comptable, ces comptes servent à suivre la valeur durable du patrimoine. Une provision peut aussi apparaître ici, tout comme une dépréciation quand la valeur d’un élément diminue. Pour vous, c’est la base : si le compte touche au patrimoine, il appartient d’abord à cette logique de bilan.
Les comptes de gestion à distinguer ensuite
Les comptes de gestion, eux, servent à mesurer l’activité sur une période donnée. Ils regroupent les charges et les produits, ce qui permet de calculer le résultat. Une participation, une vente ou une dépense courante s’y retrouvent souvent. Cette distinction est essentielle, car elle montre comment l’entreprise transforme son activité en performance comptable. En pratique, savoir séparer bilan et gestion vous évite bien des hésitations au moment d’enregistrer une opération.
- La classe 1 regroupe les capitaux et les financements durables.
- La classe 2 concerne les immobilisations et les investissements.
- La classe 3 suit les stocks et les variations de marchandises.
- La classe 4 traite les tiers, clients, fournisseurs et organismes.
- La classe 5 couvre la trésorerie et les disponibilités.
- Les classes 6 et 7 servent à calculer charges et produits du résultat.
Naviguer dans la liste complète des comptes utiles
Quand vous consultez un plan comptable, le plus utile est souvent de retrouver vite le bon compte. Pour cela, une ressource bien organisée doit permettre d’accéder à la hiérarchie sans effort. Le compte recherché se repère par sa classe, son code et son intitulé. Dans un document français général, cette logique facilite la consultation rapide et évite de parcourir toute la liste. Pour une entreprise, c’est un vrai gain de temps dans la gestion quotidienne.
Un bon outil comptable ne se contente pas d’aligner des numéros : il aide à accéder à l’information utile au bon moment. Vous pouvez ainsi pratiquer une recherche par classe, puis par intitulé, selon votre besoin. Cette méthode facilite la lecture du plan et limite les erreurs d’aiguillage. Quand le document est bien structuré, il devient plus simple de trouver un compte, de vérifier un code et d’enchaîner sur la bonne écriture.
Retrouver un compte par classe
La méthode la plus rapide consiste à partir de la classe. Si vous savez déjà si le compte relève du bilan ou du résultat, vous réduisez immédiatement la zone de recherche. Dans un plan comptable français, ce réflexe pratique permet de gagner du temps et de mieux comprendre la structure générale. Le compte devient alors plus facile à localiser, surtout dans une ressource dense où les intitulés sont nombreux. Cette approche simplifie aussi la gestion des écritures récurrentes.
Retrouver un compte par intitulé
Quand vous connaissez le nom du compte, la recherche par intitulé devient très efficace. Vous pouvez alors accéder plus vite au code exact et vérifier la place du compte dans la hiérarchie. C’est un outil de consultation utile pour une activité comptable régulière, car il évite de parcourir tout le document. Dans un plan bien conçu, l’intitulé sert de raccourci pratique pour retrouver un compte précis sans perdre de temps.
- Repérez d’abord la classe concernée par l’opération à enregistrer.
- Utilisez l’intitulé pour affiner la recherche dans le document.
- Vérifiez la hiérarchie avant de valider le code comptable.
- Gardez une ressource à portée de main pour consulter rapidement.
- Faites le lien entre le compte et sa fonction dans la gestion.
Télécharger et utiliser le fichier PDF au quotidien
Le format pdf reste pratique parce qu’il s’ouvre partout et se consulte sans connexion. Pour une ressource comptable, c’est un vrai avantage : vous pouvez garder le document sous la main, l’imprimer si besoin et le relire hors ligne. Un plan comptable en pdf facilite aussi la circulation de l’information dans une entreprise, car chacun peut consulter la même version. Cette accessibilité rend l’outil plus simple à utiliser au quotidien.
Une bonne publication en pdf doit être claire, lisible et structurée. Elle doit permettre de retrouver un compte sans effort et de parcourir le plan sans se perdre. Si vous travaillez souvent sur plusieurs dossiers, ce format devient vite essentiel. Il offre une version stable du document, facile à archiver et à annoter. Pour la gestion courante, c’est un support pratique qui accompagne la saisie, le contrôle et la vérification des écritures.
Ce qu’un bon PDF doit contenir
Un bon document doit présenter les classes, les comptes et les intitulés de manière nette. Il doit aussi rester accessible sur ordinateur, tablette ou téléphone. Dans une version fiable, le plan est lisible, la publication est claire et la navigation reste simple. Si vous cherchez un outil vraiment utile, vérifiez que le pdf permet de repérer un compte rapidement, sans surcharge visuelle. C’est ce qui fait la différence entre une simple ressource et un support de travail efficace.
Comment l’exploiter en consultation rapide
Pour gagner du temps, gardez votre document à portée de main et utilisez-le comme un réflexe de vérification. Quand une écriture vous semble incertaine, ouvrez le plan comptable et contrôlez la classe, puis l’intitulé. Cette méthode facilite la consultation rapide et limite les hésitations. Dans une activité comptable soutenue, le pdf devient un outil de travail très concret : il accompagne la saisie, la relecture et la correction.
- Le format pdf permet une consultation hors ligne, à tout moment.
- Il facilite l’impression pour garder une version papier à proximité.
- Il aide à partager le même document dans l’entreprise.
- Il offre une version stable pour contrôler les comptes au quotidien.
Vérifier la mise à jour et la conformité du contenu
En comptabilité, la version compte autant que le fond. Un plan comptable doit être vérifié avant utilisation, car une publication ancienne peut contenir des écarts avec le droit en vigueur. Pour rester dans le cadre légal, regardez toujours la date de version, la source et le contexte de l’exercice. Cette vigilance est essentielle, surtout si vous utilisez un document téléchargé il y a plusieurs mois. Un plan à jour évite bien des erreurs de lecture.
La conformité ne se limite pas à une date affichée. Il faut aussi s’assurer que le règlement pris en compte correspond bien au cadre comptable français. Si la version a été publiée en janvier ou en décembre d’un exercice donné, vérifiez qu’elle s’applique bien à votre besoin. Cette précaution simple protège votre travail et sécurise vos écritures. En pratique, une bonne version doit rester lisible, cohérente et conforme au droit applicable.
Pourquoi la date de version compte
La date de version indique si le document reflète encore les règles en vigueur. En comptabilité, un écart de version peut suffire à fausser une lecture ou à créer une confusion dans le plan. C’est pourquoi il faut toujours vérifier la publication la plus récente, surtout si l’exercice a changé entre janvier et décembre. Une version à jour reste essentielle pour sécuriser la saisie et éviter d’utiliser un repère obsolète.
Comment repérer une source fiable
Une source fiable présente une publication claire, une version identifiable et un contenu cohérent avec le droit français. Le document doit être lisible, daté et suffisamment précis pour servir de référence. Si vous hésitez, comparez toujours la structure du plan avec ce que vous utilisez déjà dans votre pratique. Une source sérieuse ne brouille pas les repères : elle les rend plus simples, plus stables et plus faciles à vérifier.
- Vérifiez la date de publication avant toute utilisation du document.
- Contrôlez la version pour éviter les écarts réglementaires.
- Assurez-vous que le cadre légal correspond bien à votre exercice.
- Comparez la structure du plan avec vos besoins comptables réels.
- Privilégiez une source claire, lisible et cohérente avec le droit français.
Appliquer le référentiel à des cas concrets
Le plus simple pour comprendre un plan comptable, c’est encore de l’appliquer à des cas concrets. Prenons une entreprise qui enregistre une dépense de fournitures : la charge va dans la classe adaptée, tandis qu’un achat durable bascule vers une immobilisation. Cette logique pratique aide à enregistrer correctement chaque opération. Quand vous savez lire la nature du flux, le classement devient plus naturel et le résultat comptable plus fiable.
Dans la vraie vie, une écriture simple peut vite devenir plus claire si l’on suit une méthode. Vous identifiez d’abord la nature du cas, puis vous choisissez la bonne classe. Si l’opération touche un bien durable, vous la traitez différemment d’une charge courante. Si elle implique une provision ou une dépréciation, la vigilance est encore plus importante. Le plan sert alors de guide pour enregistrer sans hésiter et pour relier chaque valeur à son bon emplacement.
Exemple de classement d’une charge
Imaginez une facture de petit matériel consommé dans le mois. Cette dépense relève d’une charge, car elle concerne directement l’activité courante. Dans un plan comptable, vous cherchez donc la classe de gestion adaptée, puis le compte précis. Ce cas pratique montre pourquoi il faut enregistrer rapidement et avec méthode : la charge vient diminuer le résultat de l’exercice et doit être traitée sans confusion avec une immobilisation.
Exemple de lecture d’un compte de bilan
Supposons maintenant un achat d’équipement destiné à durer plusieurs années. Ici, vous ne classez pas l’opération comme une charge immédiate, mais comme une immobilisation au bilan. La valeur est alors suivie différemment, avec éventuellement une provision ou une dépréciation si nécessaire. Ce cas montre bien la logique du plan : distinguer ce qui relève du patrimoine durable de ce qui impacte directement le résultat.
- Identifiez d’abord la nature du cas avant d’enregistrer l’opération.
- Choisissez la bonne classe selon qu’il s’agit d’un bilan ou d’un résultat.
- Enregistrez une charge pour une dépense courante consommée rapidement.
- Traitez une immobilisation pour un bien destiné à durer.
Adopter une méthode simple pour gagner du temps
Pour travailler vite, il faut une méthode stable. Un outil comptable bien utilisé vous aide à comprendre le plan sans refaire le même effort à chaque écriture. Le plus simple consiste à toujours suivre le même ordre : classe, intitulé, puis code. Cette routine facilite la recherche et limite les hésitations. Dans une entreprise, elle devient vite essentielle pour garder une gestion fluide et une activité bien organisée.
La pratique régulière transforme le document en réflexe. Plus vous consultez le plan, plus vous accédez vite à la bonne information. Pour cela, gardez votre ressource à proximité, notez les comptes que vous utilisez souvent et vérifiez toujours la cohérence du compte avant d’enregistrer. Cette méthode aide à comprendre plus vite et à éviter les erreurs répétitives. En comptabilité, un petit réflexe répété vaut souvent mieux qu’une longue recherche improvisée.
Les bons réflexes au quotidien
Commencez par repérer la classe, puis vérifiez l’intitulé et le code. Ce trio simple vous fait gagner du temps et rend le plan plus lisible. Si vous utilisez souvent le même document, gardez une version accessible et facile à consulter. Cette méthode pratique aide à comprendre les écritures sans perdre de temps. Elle est particulièrement utile quand les opérations s’enchaînent et que vous devez aller vite sans sacrifier la précision.
Les erreurs qui font perdre du temps
La première erreur consiste à chercher un compte sans passer par la classe. La seconde est de confondre bilan et résultat. La troisième est d’utiliser une version mal vérifiée du document. Enfin, beaucoup perdent du temps en cherchant un code sans lire l’intitulé. En évitant ces pièges, vous rendez votre travail plus fluide et votre plan plus facile à exploiter au quotidien. C’est souvent ce qui change tout dans la pratique comptable.
- Suivez toujours le même ordre de recherche pour chaque compte.
- Gardez une ressource accessible pour éviter les recherches répétées.
- Vérifiez la classe avant de valider le code comptable.
- Relisez l’intitulé pour confirmer la nature exacte de l’opération.
- Évitez d’utiliser un document non vérifié ou mal daté.
FAQ – Questions fréquentes sur le référentiel comptable français
À quoi sert concrètement le référentiel comptable français ?
Il sert à classer les opérations de façon cohérente dans toute entreprise. Le pcg donne un cadre commun pour le bilan, le résultat et la lecture des comptes. C’est un document général qui aide à tenir une comptabilité claire, à enregistrer les écritures et à éviter les confusions. En pratique, il rend la méthode comptable plus stable et plus facile à suivre.
Comment lire rapidement une classe de comptes ?
Commencez par le premier chiffre du compte : il indique la classe. Ensuite, regardez l’intitulé pour confirmer la nature de l’opération. Cette lecture rapide du plan comptable français vous permet de retrouver plus vite le bon compte et de comprendre s’il relève du bilan ou du résultat. Avec un peu de pratique, la navigation devient beaucoup plus simple.
Quelle différence entre comptes de bilan et comptes de résultat ?
Les comptes de bilan suivent le patrimoine de l’entreprise : immobilisations, stocks, créances, dettes et trésorerie. Les comptes de résultat mesurent l’activité sur l’exercice avec les charges et les produits. Dans le pcg, cette distinction est essentielle pour lire correctement le document et comprendre comment se forme le résultat comptable.
Pourquoi faut-il vérifier la version d’un document PDF ?
Parce qu’une version ancienne peut ne plus correspondre au cadre en vigueur. Un document comptable doit être vérifié pour rester conforme au droit français et au règlement applicable. En contrôlant la publication et la version, vous évitez d’utiliser un plan obsolète et vous sécurisez votre travail sur le bilan comme sur le résultat.
Un débutant peut-il utiliser ce type de ressource facilement ?
Oui, à condition de suivre une méthode simple. Un plan comptable bien présenté reste accessible, même pour un débutant, car il classe les comptes par classe et par intitulé. Avec un document clair, vous pouvez apprendre pas à pas, vérifier vos écritures et utiliser la ressource comme un outil pratique au quotidien.

Vous aimerez aussi
 Gestion

 Gestion
 Gestion
 Gestion